Dom czy mieszkanie: porównanie kosztów utrzymania po 10 latach
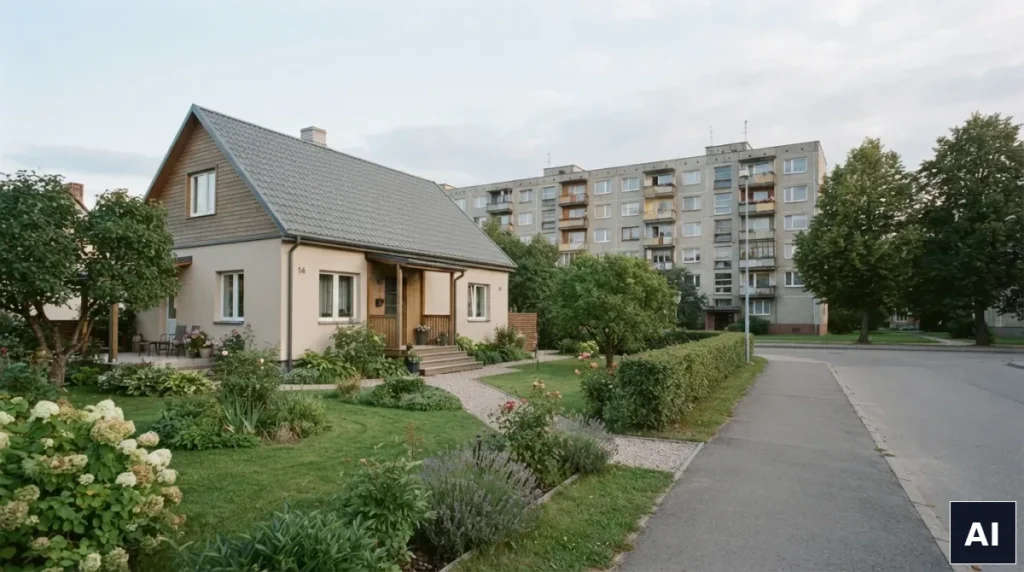
Rodzina z dwójką dzieci stoi przed wyborem: dom pod miastem za 850 tysięcy złotych albo mieszkanie w mieście za 600 tysięcy. Kalkulator kredytowy pokazuje, że rata za dom będzie o kilkaset złotych wyższa. Tyle że kalkulator nie pokazuje reszty: rachunków za ogrzewanie, wymiany dachu za piętnaście lat, kosztu dojazdów do pracy i szkoły czy podatku od nieruchomości.
Dlatego sam porównywanie cen zakupu bywa mylące. Prawdziwy obraz pojawia się dopiero wtedy, gdy zsumujemy wszystkie koszty w okresie, powiedzmy, dziesięciu lat. Poniżej pokazujemy, jakie pozycje warto wziąć pod uwagę. Kwoty mają charakter przykładowy i orientacyjny, rzeczywiste zależą od lokalizacji, standardu i cen energii.
Koszty stałe, które się powtarzają
W mieszkaniu w bloku większość kosztów stałych trafia do jednego rachunku: czynszu lub opłat do wspólnoty. Zawiera on zwykle fundusz remontowy, wywóz śmieci, utrzymanie części wspólnych, windę, ogrzewanie (przy sieciowym) i wodę. Dom oznacza wiele osobnych rachunków i decyzji: paliwo lub prąd do ogrzewania, wywóz śmieci, woda i ścieki lub szambo, ubezpieczenie, podatek od nieruchomości, ogród.
Dom daje więcej niezależności, ale też więcej odpowiedzialności. W bloku wspólnota decyduje o remoncie dachu i elewacji, w domu to właściciel samodzielnie planuje i finansuje każdy remont.
Zestawienie kosztów – dom i mieszkanie
| Pozycja | Mieszkanie (ok. 60 m2) | Dom (ok. 120 m2) |
|---|---|---|
| Ogrzewanie | Zwykle niższe dzięki mniejszej powierzchni i sąsiadom wokół | Wyższe, zależne od izolacji i źródła ciepła |
| Prąd i woda | Podobne, zależne od liczby osób | Wyższe przy ogrodzie, garażu, pompie ciepła |
| Czynsz lub opłaty administracyjne | Stała pozycja miesięczna | Brak, ale własne koszty utrzymania |
| Fundusz remontowy | Wliczony w opłaty, odkładany przez wspólnotę | Trzeba odkładać samodzielnie |
| Podatek od nieruchomości | Zwykle niski, zależny od metrażu | Wyższy, obejmuje dom i grunt |
| Ubezpieczenie | Tańsze, często obejmujące tylko wnętrze | Droższe, obejmuje budynek i dobytek |
| Ogród i otoczenie | Brak lub symboliczne | Koszenie, odśnieżanie, pielęgnacja, narzędzia |
| Dojazdy | Zwykle krótsze, lepszy transport publiczny | Dłuższe, często drugi samochód |
Tabela pokazuje, że dom zwykle generuje wyższe koszty bieżące, ale rekompensuje to przestrzenią, spokojem i niezależnością. Ile kosztuje ta niezależność, zależy od indywidualnego rachunku.
Remonty i wymiany – wydatki, o których się zapomina
- dach: wymiana pokrycia po 25-40 latach, zależnie od materiału,
- elewacja: odświeżenie co 10-15 lat, docieplenie, jeśli budynek jest starszy,
- źródło ciepła: wymiana kotła lub pompy po 15-25 latach,
- okna i drzwi zewnętrzne: wymiana po 20-30 latach,
- instalacje: elektryczna, wodna i kanalizacyjna wymagają przeglądów, a po latach wymiany,
- ogrodzenie, brama, dojazd, kostka brukowa: odnowienie lub naprawa co kilkanaście lat.
W bloku część z tych kosztów rozkłada się na wspólnotę i płaci się je przez fundusz remontowy w ratach. W domu pojawiają się jako jednorazowe, duże wydatki, które trzeba mieć na koncie w momencie, gdy są potrzebne.
Rezerwa remontowa – ile odkładać
Doświadczeni właściciele domów radzą odkładać rocznie około 1-2 procent wartości domu na remonty i naprawy. Przy domu wartym 800 tysięcy to 8-16 tysięcy złotych rocznie, czyli kilkaset złotych miesięcznie. Przy młodym budynku bywa mniej, przy starszym więcej. W mieszkaniu fundusz remontowy płaci się w czynszu, ale warto mieć dodatkową rezerwę na wnętrze: wymianę podłóg, kuchni czy łazienki.
Scenariusz dziesięciu lat – uproszczone wyliczenie
Załóżmy, że w domu koszty miesięczne (ogrzewanie, prąd, woda, śmieci, ubezpieczenie, podatek, rezerwa) wynoszą średnio 2800 zł, a w mieszkaniu (czynsz, prąd, ogrzewanie, ubezpieczenie, rezerwa) 1700 zł. Różnica 1100 zł miesięcznie daje 13 200 zł rocznie i 132 tysiące w dekadę. To kwota porównywalna z różnicą w cenie zakupu między tanim mieszkaniem a domem, ale ukryta w kosztach, które nie rzucają się w oczy.
Liczby są przykładowe i warto zastąpić je własnymi. Dobrze zebrać rachunki od znajomych mieszkających w podobnych nieruchomościach, bo realne dane pokazują więcej niż uśrednione zestawienia.
Gdzie szukać wyliczeń kosztów utrzymania
Na rynku nie brakuje kalkulatorów kosztów budowy i utrzymania, ale mało jest zestawień biorących pod uwagę cały cykl życia nieruchomości. Warto korzystać z kilku źródeł naraz: opinii inżynierów budownictwa, doświadczeń właścicieli i opracowań rynkowych. Przykłady wyliczeń kosztów i porównania różnych typów nieruchomości znajdziesz na https://mieszkaniowyblog.net.pl/. Dobrym uzupełnieniem jest rozmowa z księgowym lub doradcą finansowym, który uwzględni twoją sytuację podatkową.
Czynniki pozaliczbowe
Dom daje ogród, ciszę, brak sąsiadów za ścianą, miejsce na hobby i garaż. Mieszkanie daje bliskość usług, komunikację, mniejszą odpowiedzialność za utrzymanie, łatwość zamknięcia i wyjazdu na urlop. Dla jednych rodzin ogród i przestrzeń są bezcenne, dla innych tygodniowa praca przy koszeniu trawnika i odśnieżaniu to nieznośne obciążenie.
Warto też pomyśleć o etapie życia. Dom z piętrem przestaje być wygodny w wieku siedemdziesięciu lat, a mieszkanie na trzecim piętrze bez windy może być problemem już dla rodziców małych dzieci z wózkiem. Takie czynniki nie mieszczą się w tabeli kosztów, ale mają realne znaczenie.
Dom i mieszkanie jako inwestycja – krótkie porównanie
Mieszkanie w dobrej lokalizacji łatwiej wynająć i sprzedać, jest więc bardziej płynną inwestycją. Dom w mniejszej miejscowości może trzymać wartość dłużej, ale znalezienie kupca bywa trudniejsze i wolniejsze. Przy sprzedaży warto pamiętać, że o wartości decyduje przede wszystkim lokalizacja, a dopiero potem standard. Nieruchomość w złej lokalizacji, niezależnie od typu, rzadko jest dobrą inwestycją.
Najczęstsze pytania
Czy dom zawsze jest droższy w utrzymaniu?
Zwykle tak, ale nowoczesny, dobrze zaizolowany dom z pompą ciepła i panelami słonecznymi potrafi mieć koszty ogrzewania porównywalne z dużym mieszkaniem.
Czy podatek od nieruchomości jest dużym obciążeniem?
Stawki zależą od gminy i rodzaju nieruchomości. Dla domu z działką zwykle są wyższe niż dla mieszkania, ale w skali roku mowa raczej o setkach, niż o tysiącach złotych. Aktualne stawki warto sprawdzić w uchwale gminy.
Co wybrać, gdy budżet jest ograniczony?
Mieszkanie jest zwykle łatwiejsze do sfinansowania i utrzymania. Dom ma sens, gdy budżet pozwala na pokrycie nie tylko zakupu, ale też rezerwy na remonty.
Dobra decyzja zaczyna się od uczciwej odpowiedzi na pytanie, ile naprawdę kosztuje utrzymanie nieruchomości po pierwszych latach euforii. Rachunek na dziesięć lat do przodu to najlepszy test.
 Audyt techniczny domu przed zakupem: Jak uniknąć miny i zaoszczędzić tysiące?
 Zakup nieruchomości inwestycyjnej: lista kontrolna przed umową
 5 powodów, dla których szczecin kocha styl skandynawski
 Jakie są najnowsze inwestycje w budynki biurowe do wynajmu?
 Profesjonalne biuro nieruchomości obsługujące inwestycje deweloperskie
 Sprzedaż nieruchomości z pośrednikiem
 Dom czy mieszkanie: porównanie kosztów utrzymania po 10 latach
 Klimatyzacja do domu 100–120 m². Na co zwrócić uwagę przed zakupem?
 Ostatni sezon przed wymianą kotła: jak kupić opał, który zdążysz wykorzystać?
 Wybór ogrzewania bez zgadywania. Przemyślane decyzje z eogrzewanie.pl